November 2026

Formålet med kommuneregnskapet er å gi brukerne beslutningsgrunnlag for å utøve bevilgningskontroll og økonomisk kontroll. Årsregnskapet skal på dette grunnlaget sammen med prinsipper, kvalitetskrav, måling og god kommunal regnskapsskikk gi brukerne nyttig økonomisk informasjon. Derfor blir kontostrengen helt avgjørende for hvilken informasjon du kan få ut av kommuneregnskapet. Man kan si at kontostrengen er regnskapets "informasjonsarkitektur".
Årsregnskapet er en av de viktigste informasjonskilder. Politikere, ledelse, innbyggere, långivere, tilsynsmyndigheter og andre interessenter bruker regnskapet som grunnlag for beslutninger, kontroll og vurdering av økonomisk utvikling. Kvaliteten på årsregnskapet avhenger imidlertid ikke bare av regnskapsreglene som gjelder, men også av kvaliteten på virksomhetens internkontroll. En risikobasert tilnærming til internkontroll kan være et effektivt virkemiddel for å redusere sannsynligheten for feil og mangler i årsregnskapet.
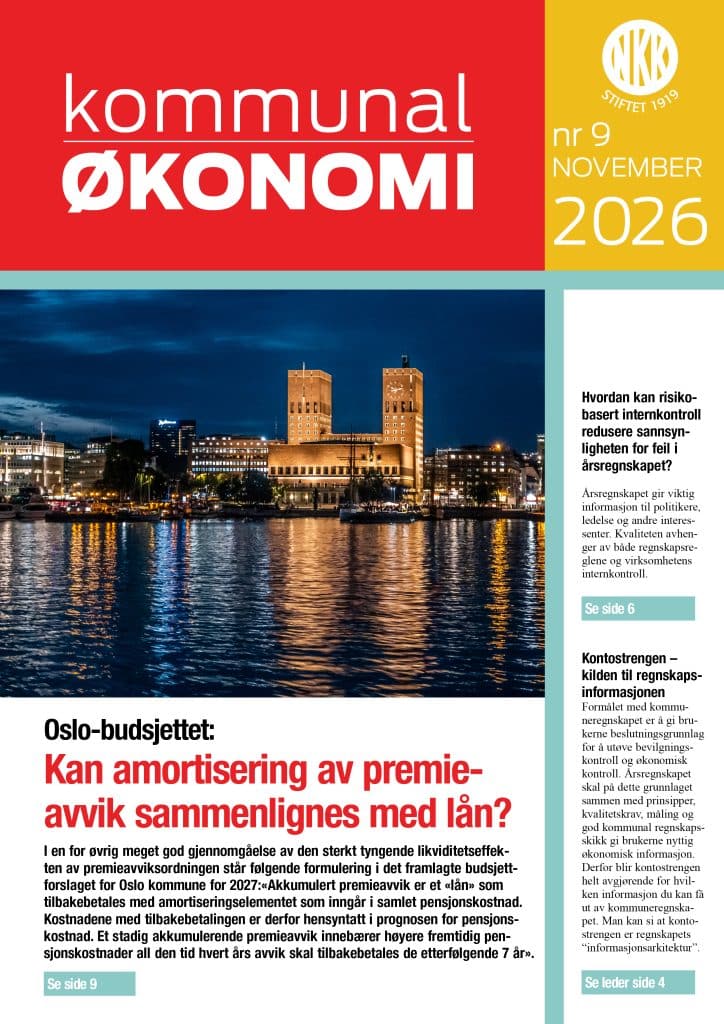
I en for øvrig meget god gjennomgåelse av den sterkt tyngende likviditetseffekten av premieavviksordningen står følgende formulering i det framlagte budsjettforslaget for Oslo kommune for 2027:
«Akkumulert premieavvik er et «lån» som tilbakebetales med amortiseringselementet som inngår i samlet pensjonskostnad. Kostnadene med tilbakebetalingen er derfor hensyntatt i prognosen for pensjonskostnad. Et stadig akkumulerende premieavvik innebærer høyere fremtidig pensjonskostnader all den tid hvert års avvik skal tilbakebetales de etterfølgende 7 år».