Oktober 2026

Vesentlighet innebærer at regnskapet skal gi informasjon som er viktig for brukernes vurderinger og beslutninger. Feil, mangler eller unøyaktigheter anses som vesentlige dersom de kan påvirke kommunestyrets, administrasjonens eller andre regnskapsbrukeres forståelse av kommunens økonomiske situasjon. Handlinger rundt vesentlighet i regnskapet kan vurderes svært annerledes avhengig av om det gjelder korrigering, kontrollfeil, estimater eller misligheter. Hvor går grensen for å rette opp feil, mangler eller unøyaktigheter?
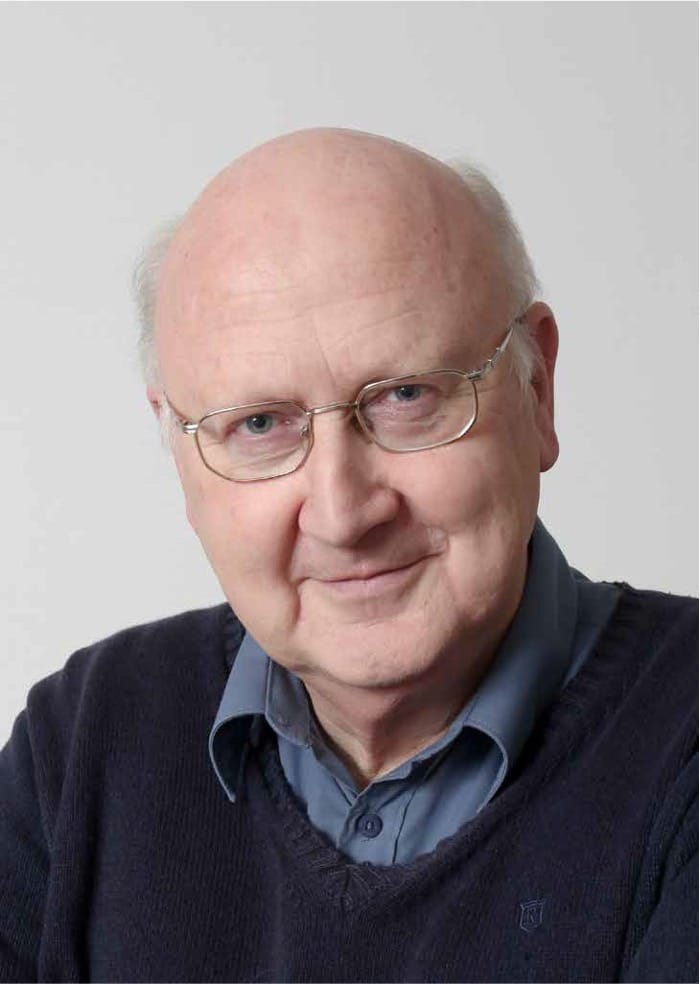
Kommunene har mistet 62,5 milliarder i rammetilskudd . Kommunal- og distriktsdepartementet (KDD) presenterte i punkt 8.4 i Kommuneproposisjonen 2027 (K.prop. 2027) det man anså som oppfølging av Stortingets anmodningsvedtak 5.12.2025: «Stortinget ber regjeringen i Kommuneproposisjonen 2027 redegjøre for ordningen med premieavvik og redegjøre for ev. tiltak for å forbedre ordningen». Etter min mening står redegjørelsen til stryk, skriver Torstein Dahle i sin artikkel. Derfor er det grunn til å presentere i klartekst hva som ligger i den regnskapsposten som alle kommuner og fylkeskommune har oppført i sine balanser under navnet «Premieavvik», eller egentlig «Akkumulert premieavvik».
For tredje året på rad arrangerte Oslo kommune Utviklingsdagene. Over tre dager ble ansatte og ledere fra hele kommunen samlet til foredrag, workshops, demonstrasjoner og erfaringsdeling. Dagene var en påminnelse om hvor krevende – men også hvor mulig – det er å gå fra innsikt til faktisk handling. Det som slo meg mest under årets åpningsdag, var ikke de enkelte innleggene, men hvor samstemte innlederne var på tvers av fagfelt som forskning, digitalisering og beredskap. Ingen snakket om mangel på kunnskap. Selv kalte jeg det et omsetningsproblem. En av innlederne formulerte det treffende: Vi kan forstå et problem godt uten nødvendigvis å være i stand til å løse det. Temaet for dagen, «Fra innsikt til handling», ble bekreftet fra flere ståsteder gjennom hele programmet. Hvis kunnskapen ikke er problemet, hva er det da?